Etiqueta: crisis

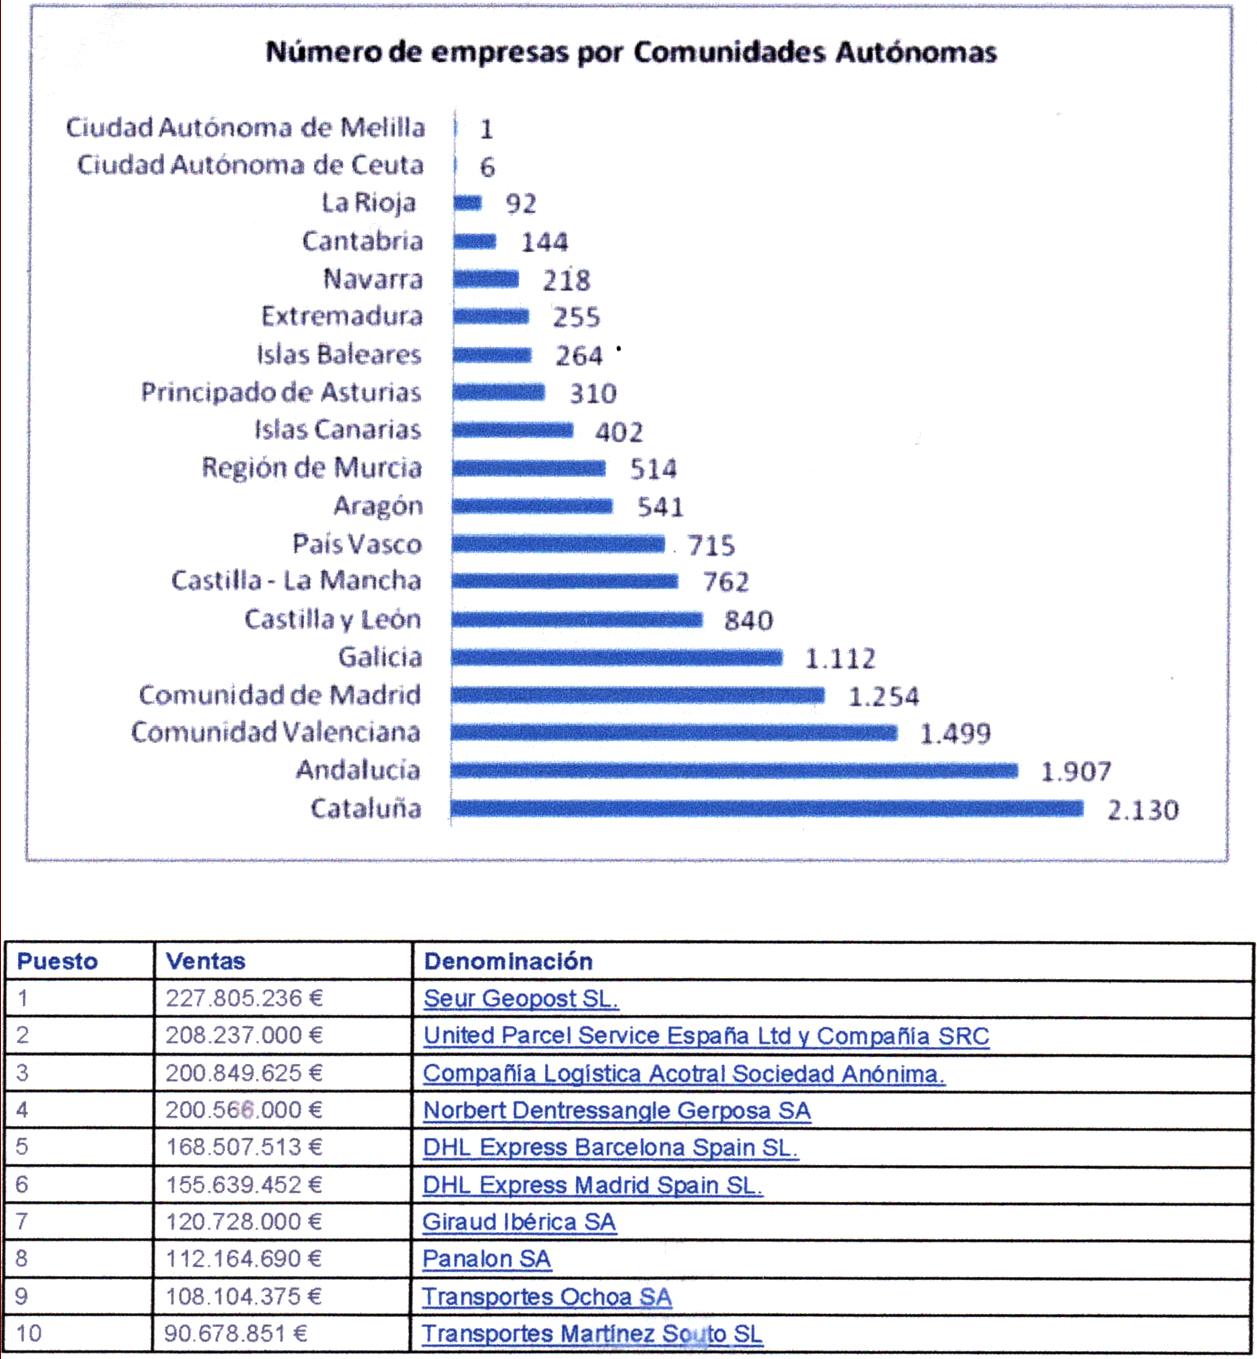
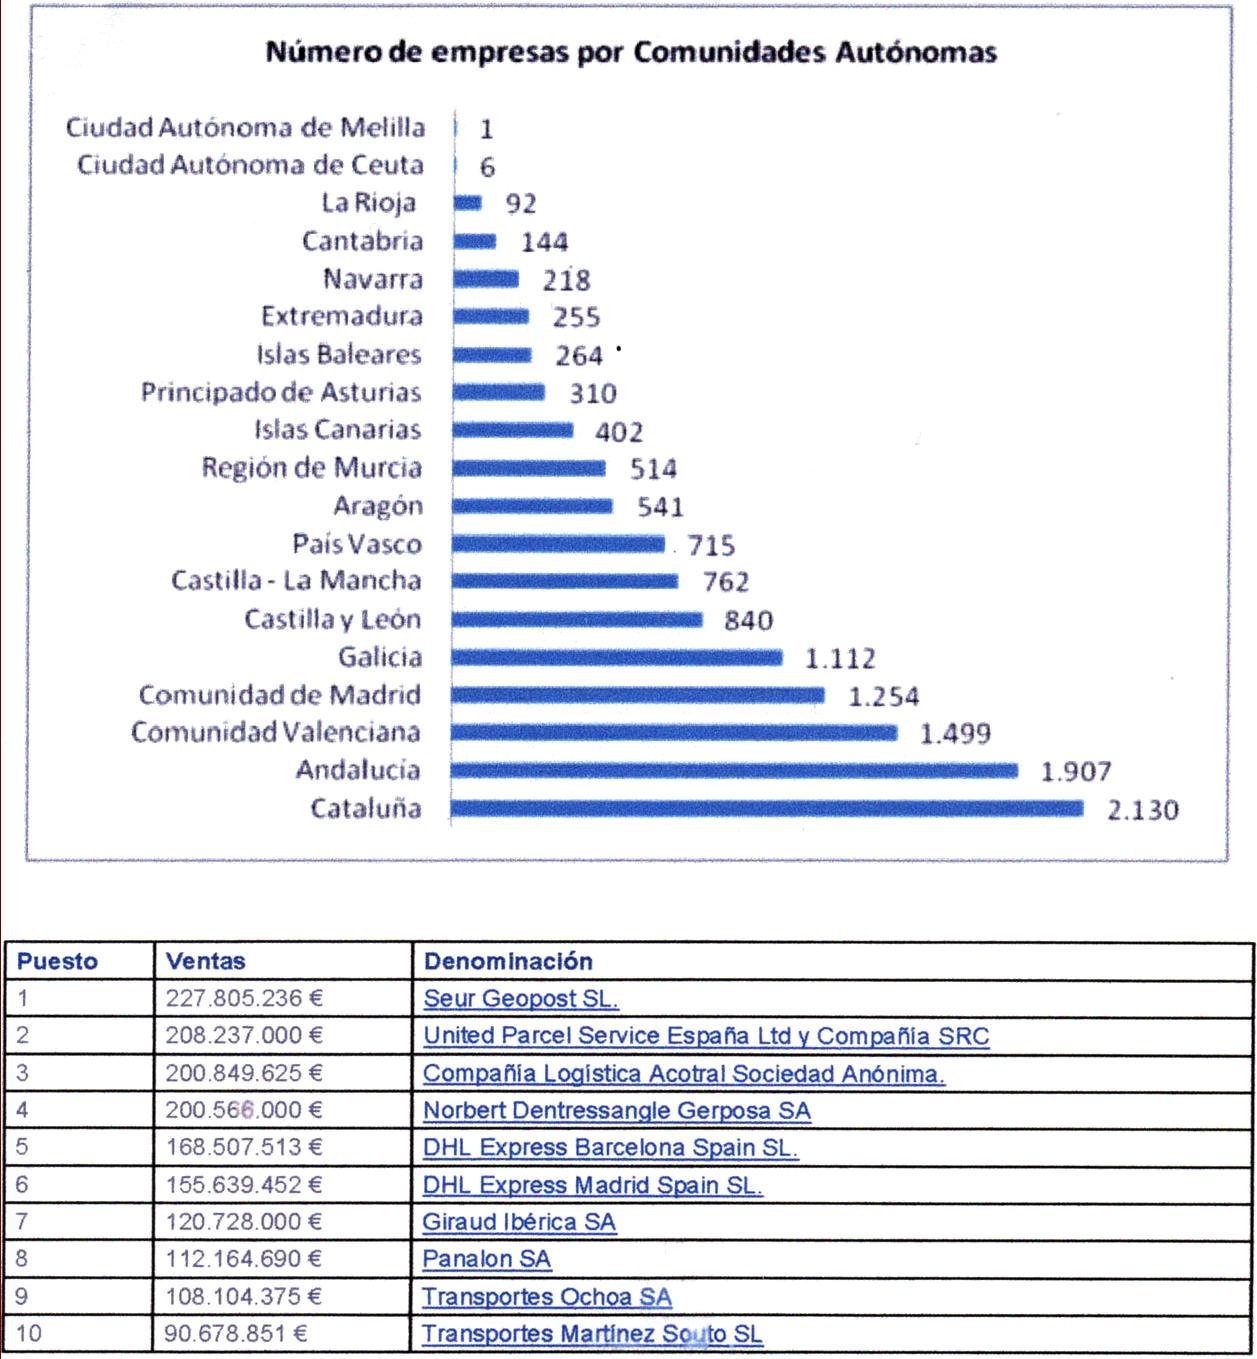
  • Número de empresas por Comunidades Autónomas

    Estas cifras dadas así, creo que dejan frío a cualquier operador de transporte que está sufriendo la crisis por falta de ayudas financieras, y en especial el mundo del autónomo al borde de la desaparición muchos de ellos.

    LOS GRANDES EN 2009

    Considero que es el momento del cambio, si no habíamos podido pensar en ello antes. Formación y modernización en los nuevos planteamientos de cómo vender para obtener el negocio; es decir: Internet, Internet, Internet. Este ya no viene sólo como en la época de las “vacas gordas”, ahora…..están famélicas y solo uno puede sobreponerse. Nadie vendrá a ayudarte, ni siquiera los bancos, ni tu asociación, ni la Administración…….

    SOMOS MUCHOS.

  • Los salarios en el Sector Logístico (25% menos en 2008-2009)

    En mis entregas I – II y III para debate sobre EL TRANSPORTE QUE VIENE…… (2-marzo/26-marzo/15-abril/2010 preconizaba refiriéndome a la gran caída de negocio en transporte y logística, que ya se estaba produciendo la desaparición del 30% de los operadores, y que los que quedasen habrían de compensar su baja rentabilidad mediante personal propio o subcontratar por un salario hasta un 25% inferior al de antes, y con un 20% más de tiempo de trabajo, y esto referido a personal de nivel medio-bajo.

    Ahora, según un informe de la Consultora Hays, la situación es igualmente aplicable a altos cargos de operaciones: Gerentes de plataformas, Directores de Logística, Jefes de tráfico y Operadores de tráfico de segundo nivel.

     El resultado de 2008 a 2009 ha sido de media un 25% menos, globalmente, aunque en las grandes ciudades como Madrid y Barcelona los salarios suelen ser un 20% más en dichas categorías en relación con ciudades más pequeñas.

    El escenario laboral para 2010 irá por los mismos derroteros que en 2009, pero con una tendencia aún mayor a la baja.

    No obstante, las empresas están dispuestas a valorar muy positivamente a los profesionales con movilidad geográfica y perfiles técnicos altamente cualificados ¡Como siempre!

  • Por falta de financiación 400 empresas han cerrado sólo en Guipúzcoa, 2.000 empleos perdidos

    ¿Qué transportista históricamente en cualquier parte de España no quería ir al Norte, especialmente al País Vasco?  Todos lo querían, pues tenían casi asegurado su retorno con alguna carga a su tierra o destinos cercanos.

    Según declaraciones recientes del Presidente de Guitrans, Ignacio Cepeda, el 16% de las empresas de la provincia han caído tras un descenso del 32,5% del negocio del transporte, la que traducido a actividad industrial significa: 20% menos de producción, un 22% menos de exportaciones y un 31,5% menos de importaciones.

    En un informe del Consejo Superior de Canarias, el 85% de las empresas que han solicitado financiación se han encontrado con graves problemas.

    El cierre de empresas, la falta de financiación y la inseguridad de posibles aplazamientos del pago de las cuotas de la Seguridad Social, hace urgente que las empresas con el ánimo decisivo de continuar se dispongan a fusionarse, formando cooperativas, nuevas empresas más grandes para mejorar su competitividad, reducir costos y solicitar ayudas de reconversión empresarial para adecuarse a las necesidades del inmediato futuro “CON RAPIDEZ Y SIN CALMA”, NO HAY OTRO MODO. La autocomplacencia de “ya vendrán tiempos mejores como en otras épocas”, se terminó. Éstas ya no volverán en muchísimo tiempo.

  • Los Acuerdos «Pool» en Transporte Marítimo

    En los países del norte europeo, especialmente en Alemania y Noruega, varias empresas navieras de buque contenedores, propietarios de al menos un buque en el segmento de los 2.500 TEU se han visto obligados a constituir un acuerdo “POOL” para llevar a cabo conjuntamente la gestión comercial de sus buques. Este acuerdo incluirá un total de 22 buques y coinciden los principales armadores en que, sin este acuerdo, algunas de las compañías no sobrevivirían.

    En Noruega especialmente ya funciona desde hace tiempo el denominado Hoyds Containership Pool con el que se logra reducir los costes de los armadores hasta en un 25% contrarrestando así las desventajas de operar en un mercado a la demanda.

    A nivel ferroviario y aéreo ya se viene realizando en base a que varias líneas se comparten con aviones y vagones de distintas compañías para optimizar frecuencias y volumen de carga a transportar, en favor de la empresa fabricante, aplicable también a los pasajeros.

    En relación con la carretera, sin duda la creación de sociedades comercializadoras entre operadores de tipo medio, alto o pequeño, e inclusive llegando hasta la fusión de varias empresas o cooperativas de transporte, servirán también para sobrevivir en una época de riesgos e incertidumbre como la que están viviendo. Las cifras e 2009 indican que se han perdido más de un 20% de empresas y esto podría aumentar en los próximos 2 años.

  • El Transporte que Viene … (3)

    Continuando con mi análisis a través de mis dos capítulos anteriores, la palabra que cubrirá toda la actividad del Transporte en los próximos 5 años será “AUSTERIDAD”. Se impondrá el equilibrio de lo ofrecido por el bajo precio exigido y los servicios serán realizados con el concurso generalizado de los propios beneficiarios.

    Se establecerán propuestas de servicios de transporte que serán más rentables y baratos si el cliente accede a la renuncia de prestaciones que hasta hace poco eran básicas e irrenunciables.

    Más del 30% de los actuales operadores de servicios de transporte desaparecerán, y los que queden habrán de compensar su permanente baja rentabilidad por bajos precios, mediante personal propio o subcontratado por un salario hasta un 25% inferior al de antes (con un aumento posible del 20% en tiempos de trabajo). Estas no son profecías, serán hechos.

    ¿Nos estamos dando cuenta de lo que viene?

  • ¿Un sólo Salón de Logística y Transporte en España?

    Qué fácil preguntarse pero qué difícil respuesta y su solución va a tener este gran dilema en el panorama español.
    Sin duda la crisis actual “in crescendo” desde enero 2008 ha creado serias dificultades a las empresas candidatas a expositores para mantener 2 salones en un mismo año en ciudades como Barcelona y Madrid, como SIL y LOGITRANS, sin que nada sucediera como así ha ocurrido con la reconversión de esta última en Foro para la Logística y el Transporte, con una proyección esperanzadora de un gran interés para cualquier empresa al ámbito logístico de la Península Ibérica.
    El gran y exitoso recorrido del SIL en Barcelona en los últimos 12 años es incontestable.
    Por otro lado los distintos salones de menor entidad como: Logisexpo (Zaragoza) y en nuestro vecino Portugal: Logitrans-IFE (Lisboa), Logística Global (Oporto) y Expotransporte (Batalha) también son parte de la representación logística que restan de los presupuestos empresariales en ambos países.
    ¿Se conseguirá la alternativa “CADA DOS AÑOS”?

  • El Transporte que Viene…(2)

    Terminaba mi primer acercamiento a este tema (1) afirmando que “El Transporte de los próximos 5 años no se parecerá en nada a lo conocido hoy”.
    Echemos un vistazo a nuestro entorno y luego volvamos sobre esta actividad: El transporte que conocemos hasta 2009 forma parte de un sistema productivo y económico basado en el postulado de crecer más, año a año, independientemente de si lo hacemos sobre principios de agotamiento creciente de los recursos energéticos y humanos, sin tener en cuenta si ese crecimiento resulta al final rentable o en definitiva, si sólo estamos huyendo hacia adelante alimentando la máquina por miedo a no verla parada.
    A partir de 2010 y hasta 2014 lejos de ir más rápido, iremos cada vez más lento y restando, ya que la actividad social económica y el sentimiento del bienestar se está deteniendo, pues TODO ha de adaptarse a este ritmo que nos puede llevar entre 20 o 25 años para recuperar la mitad del pulso económico que hemos vivido en los últimos 6 años, fruto del endeudamiento y la sobredimensión consumidora propiciada por bancos, medios de comunicación, políticos y nuestra propia ceguera.
    CONTINUARÁ…………

  • El Transporte que Viene…(1)

    El transporte que viene es como todo lo que estamos esperando: nuevo, distinto, paradigmático y sorprendente. Llevo tres años vaticinando que esto que nos está pasando es el “fin del mundo”, y ahora ya es fácil verlo con claridad, efectivamente es “el fin del mundo” tal y como lo conocíamos, es decir, el transporte, como casi todos los sectores, está inmerso en un tsunami. En 2010 comienza una profunda y larga crisis sistémica que dará por terminadas la agonizantes actuaciones de Estados, empresas y profesionales por mantener en pie el maltrecho edificio de un sistema que se auto engulle en sus propias deficiencias y contradicciones. El transporte de los próximos 5 años no se parecerá en nada a lo conocido hoy. CONTINUARÁ…….. (la próxima semana).

  • Aguantar la Crisis

    Es de esperar que 2.009 nos haya abierto, a todos, los ojos y el cerebro, y sepamos ya a estas alturas, que, si queremos continuar en el mercado, deberíamos cambiar nuestra filosofía de negocio. Hay cosas que no van a continuar, desde el punto de vista de los costos: vehículos, combustible, impuestos, salarios, etc… No van a bajar, aunque inicialmente el «gran mal» sea la desaparición de muchas empresas del sector, el paro, y el nivel de negocio más bajo de la última década.
    ¿Sabremos estar a la altura de las circunstancias para encontrar el cauce positivo para nuestra empresa? Hay quien prefiere contar con medios propios y no alquilados, y trabajar sólo con cargadores directos, o trabajar a través de terceros. También hay quien prefiere quedarse como está y no crecer, aunque sí modernizarse al máximo, además de dejar de ser autónomo y crear una sociedad, e igualarnos al resto de Europa.

  • Menos Camiones en el Mercado

    Hace unas semanas, la Federación Nacional de Asociaciones de Transportes de España (Fenadismer) reclamó un Plan VIVE para la adquisición de vehículos de transporte pesado (o camiones) , a causa de la grave situación del sector, y con ocasión de que el gobierno aprobara el mismo Plan VIVE para conceder ayudas financieras en la adquisición de autobuses.
    Mientras que por agravio comparativo, el VIVE debería aplicarse efectivamente a todo el sector comercial de la carretera, sin embargo, sería necesario analizar cuántas empresas de mercancías por carretera y cuántas empresas de pasajeros están en situación de desaparecer, o han desaparecido, para aplicar los porcentajes correctos.
    La mayor parte de los operadores de mercancías por carretera (grandes, medianos y también pequeños) que han podido hacerlo en los últimos años de bonanza, ya tienen renovada su flota, y sin embargo ahora la crisis ha cortado la liquidez hasta nadie sabe dónde….
    ¿Quién puede comprar camiones aunque sean más baratos?
    Fuente:  http://www.eleconomista.es